Domain erfolgsrechnungen.de kaufen?
Wir ziehen mit dem Projekt
erfolgsrechnungen.de um.
Sind Sie am Kauf der Domain
erfolgsrechnungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erfolgsrechnungen.de kaufen?
Sind Abschreibungen Einnahmen oder Ausgaben?
Sind Abschreibungen Einnahmen oder Ausgaben? Abschreibungen sind weder Einnahmen noch Ausgaben, sondern stellen die Verringerung des Buchwerts von Vermögenswerten über deren Nutzungsdauer dar. Sie werden verwendet, um den Werteverzehr von Vermögenswerten im Laufe der Zeit zu erfassen. Abschreibungen sind somit eine nicht zahlungswirksame Kostenposition in der Gewinn- und Verlustrechnung eines Unternehmens. Sie beeinflussen den Gewinn, haben jedoch keinen direkten Einfluss auf die Liquidität des Unternehmens. **
Wie wirken sich Abschreibungen auf Gewinn und Verlust aus?
Abschreibungen wirken sich auf den Gewinn und Verlust eines Unternehmens aus, indem sie die Kosten erhöhen und somit den Gewinn verringern. Durch Abschreibungen werden Vermögenswerte über ihre Nutzungsdauer hinweg abgeschrieben, was zu einer Reduzierung des Buchwerts führt. Dies wiederum führt zu einem niedrigeren Gewinn in der Gewinn- und Verlustrechnung. Unternehmen müssen Abschreibungen vornehmen, um den tatsächlichen Werteverzehr ihrer Vermögenswerte im Laufe der Zeit zu berücksichtigen und eine realistische Darstellung ihres finanziellen Zustands zu gewährleisten. **
Ähnliche Suchbegriffe für Termin konkretiere
Top-Angebote
Produkte zum Begriff Termin konkretiere:
-
Termin, Kathrin: Die Geschichte von Jesus. Von Jesu Geburt bis zur Auferstehung in 12 Bildern. LegekreisDie Geschichte von Jesus. Von Jesu Geburt bis zur Auferstehung in 12 Bildern. Legekreis , Ausgestanzte Vorlagen für Grundschule und Kinderkirche. Legematerial zu den biblischen Geschichten , Sonstige > Duschen, Badewannen & Teile , Auflage: 2, Erscheinungsjahr: 20230814, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: DIN A4, Anleitungsheft mit 13 Legekreis-Bogen (37 Elemente) auf bedruckter Pappe fertig ausgestanzt, inkl. Downloadcode für Zusatzmaterial, Titel der Reihe: Don Bosco Legekreis für Kindergarten, Vorschule und Grundschule##, Autoren: Termin, Kathrin, Illustrator: Lefin, Petra, Auflage: 24002, Auflage/Ausgabe: 2, Seitenzahl/Blattzahl: 8, Keyword: auferstehung; bibelgeschichten für kinder; grundschule religion; jesus biographie; jesus geschichte; jesus grundschule; jesus lebenslauf; jesus von nazareth; kinderkirche; kreuzigung jesus; leben jesus; legematerial grundschule; legematerial religion; religionsunterricht material; stationenlernen, Fachschema: Ostern~Pädagogik / Kindergarten, Vorschulalter~Bibel / Neues Testament~Neues Testament~Gottesdienst~Religionsunterricht~Christentum / Unterrichtsmaterial~Theologie~Christentum / Glaube, Bekenntnis, Fachkategorie: Vorschule und Kindergarten~Grundschule und Sekundarstufe I~Unterrichtsmaterialien~Gottesdienst, Riten und Zeremonien~Religiöse Unterweisung, Religionsunterricht~Religiöse und spirituelle Persönlichkeiten~Unterricht und Didaktik: Religion: Christentum~Theologie~Christliches Leben und christliche Praxis, Bildungszweck: für die Vorschule~für den Primarbereich, Interesse Alter: empfohlenes Alter: ab 3 Jahre~Advent~Ostern~In Bezug auf die frühe Kindheit~In Bezug auf die Kindheit~In Bezug auf Neun- bis Zwölfjährige~Bezug zu Christen und christlichen Gruppen, Altersempfehlung / Lesealter: 18, ab Alter: 5, bis Alter: 10, Warengruppe: NB/Praktische Theologie, Predigthilfen, Fachkategorie: Neues Testament, Text Sprache: ger, Sender’s product category: BUNDLE, Sender’s product category: NONBO, Verlag: Don Bosco Medien GmbH, Verlag: Don Bosco Medien GmbH, Verlag: Don Bosco Medien GmbH, Länge: 304, Breite: 213, Höhe: 9, Gewicht: 416, Produktform: Geheftet, Genre: Spiele, PBS, Genre: Spiele, PBS, Beinhaltet: B0000067984001 4260694921623-1 B0000067984002 4260694921623-2, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Lagerartikel,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie werden in der Erfolgsrechnung Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln?
In der Erfolgsrechnung werden die Einnahmen und Ausgaben eines Unternehmens gegenübergestellt, um den Gewinn oder Verlust zu ermitteln. Dabei werden die Umsatzerlöse den Aufwendungen gegenübergestellt, um die Differenz zu berechnen. Ein positives Ergebnis zeigt einen Gewinn, ein negatives Ergebnis einen Verlust an. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
In einem Termin oder bei einem Termin?
Beide Formulierungen sind korrekt und können verwendet werden. "In einem Termin" betont eher die Tatsache, dass man sich innerhalb eines bestimmten Zeitrahmens trifft, während "bei einem Termin" eher auf den Ort oder die Person hinweist, bei der der Termin stattfindet. **
-
Warum mindern Abschreibungen den Gewinn?
Abschreibungen mindern den Gewinn, da sie die Kosten für die Nutzung von Vermögenswerten über deren Lebensdauer verteilen. Durch Abschreibungen wird der Wertverlust von Anlagevermögen berücksichtigt, da Vermögenswerte im Laufe der Zeit an Wert verlieren. Diese Wertminderung wird als Aufwand verbucht, was den Gewinn des Unternehmens verringert. Indem Abschreibungen den Gewinn mindern, wird die finanzielle Leistungsfähigkeit des Unternehmens realistischer dargestellt, da sie die tatsächlichen Kosten für die Nutzung von Vermögenswerten berücksichtigen. **
Warum schmälern Abschreibungen den Gewinn?
Abschreibungen schmälern den Gewinn, da sie die Wertminderung von Vermögensgegenständen über die Zeit berücksichtigen. Durch Abschreibungen wird der tatsächliche Wertverlust von Anlagevermögen oder immateriellen Vermögenswerten erfasst. Dies führt dazu, dass der Gewinn des Unternehmens um den Betrag der Abschreibungen reduziert wird. Auf diese Weise wird die Buchhaltung realistischer und zeigt den tatsächlichen Wert der Vermögensgegenstände im Unternehmen. Abschreibungen sind daher ein wichtiger Bestandteil der Gewinnermittlung und tragen zur Genauigkeit der Finanzberichterstattung bei. **
Was sind Abschreibungen in der Bilanz?
Was sind Abschreibungen in der Bilanz? Abschreibungen sind Wertminderungen von Vermögensgegenständen, die in der Bilanz eines Unternehmens erfasst werden. Sie dienen dazu, den tatsächlichen Wertverlust von Anlagevermögen wie Maschinen, Gebäuden oder Fahrzeugen über die Nutzungsdauer hinweg zu berücksichtigen. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes entsprechend reduziert, um seine tatsächliche Wertentwicklung widerzuspiegeln. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens korrekt darzustellen. **
Top-Angebote
Produkte zum Begriff Termin konkretiere:
-
Termin, Kathrin: Die Geschichte von Jesus. Von Jesu Geburt bis zur Auferstehung in 12 Bildern. LegekreisDie Geschichte von Jesus. Von Jesu Geburt bis zur Auferstehung in 12 Bildern. Legekreis , Ausgestanzte Vorlagen für Grundschule und Kinderkirche. Legematerial zu den biblischen Geschichten , Sonstige > Duschen, Badewannen & Teile , Auflage: 2, Erscheinungsjahr: 20230814, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: DIN A4, Anleitungsheft mit 13 Legekreis-Bogen (37 Elemente) auf bedruckter Pappe fertig ausgestanzt, inkl. Downloadcode für Zusatzmaterial, Titel der Reihe: Don Bosco Legekreis für Kindergarten, Vorschule und Grundschule##, Autoren: Termin, Kathrin, Illustrator: Lefin, Petra, Auflage: 24002, Auflage/Ausgabe: 2, Seitenzahl/Blattzahl: 8, Keyword: auferstehung; bibelgeschichten für kinder; grundschule religion; jesus biographie; jesus geschichte; jesus grundschule; jesus lebenslauf; jesus von nazareth; kinderkirche; kreuzigung jesus; leben jesus; legematerial grundschule; legematerial religion; religionsunterricht material; stationenlernen, Fachschema: Ostern~Pädagogik / Kindergarten, Vorschulalter~Bibel / Neues Testament~Neues Testament~Gottesdienst~Religionsunterricht~Christentum / Unterrichtsmaterial~Theologie~Christentum / Glaube, Bekenntnis, Fachkategorie: Vorschule und Kindergarten~Grundschule und Sekundarstufe I~Unterrichtsmaterialien~Gottesdienst, Riten und Zeremonien~Religiöse Unterweisung, Religionsunterricht~Religiöse und spirituelle Persönlichkeiten~Unterricht und Didaktik: Religion: Christentum~Theologie~Christliches Leben und christliche Praxis, Bildungszweck: für die Vorschule~für den Primarbereich, Interesse Alter: empfohlenes Alter: ab 3 Jahre~Advent~Ostern~In Bezug auf die frühe Kindheit~In Bezug auf die Kindheit~In Bezug auf Neun- bis Zwölfjährige~Bezug zu Christen und christlichen Gruppen, Altersempfehlung / Lesealter: 18, ab Alter: 5, bis Alter: 10, Warengruppe: NB/Praktische Theologie, Predigthilfen, Fachkategorie: Neues Testament, Text Sprache: ger, Sender’s product category: BUNDLE, Sender’s product category: NONBO, Verlag: Don Bosco Medien GmbH, Verlag: Don Bosco Medien GmbH, Verlag: Don Bosco Medien GmbH, Länge: 304, Breite: 213, Höhe: 9, Gewicht: 416, Produktform: Geheftet, Genre: Spiele, PBS, Genre: Spiele, PBS, Beinhaltet: B0000067984001 4260694921623-1 B0000067984002 4260694921623-2, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Lagerartikel,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Einnahmen oder Ausgaben?
Sind Abschreibungen Einnahmen oder Ausgaben? Abschreibungen sind weder Einnahmen noch Ausgaben, sondern stellen die Verringerung des Buchwerts von Vermögenswerten über deren Nutzungsdauer dar. Sie werden verwendet, um den Werteverzehr von Vermögenswerten im Laufe der Zeit zu erfassen. Abschreibungen sind somit eine nicht zahlungswirksame Kostenposition in der Gewinn- und Verlustrechnung eines Unternehmens. Sie beeinflussen den Gewinn, haben jedoch keinen direkten Einfluss auf die Liquidität des Unternehmens. **
-
Wie wirken sich Abschreibungen auf Gewinn und Verlust aus?
Abschreibungen wirken sich auf den Gewinn und Verlust eines Unternehmens aus, indem sie die Kosten erhöhen und somit den Gewinn verringern. Durch Abschreibungen werden Vermögenswerte über ihre Nutzungsdauer hinweg abgeschrieben, was zu einer Reduzierung des Buchwerts führt. Dies wiederum führt zu einem niedrigeren Gewinn in der Gewinn- und Verlustrechnung. Unternehmen müssen Abschreibungen vornehmen, um den tatsächlichen Werteverzehr ihrer Vermögenswerte im Laufe der Zeit zu berücksichtigen und eine realistische Darstellung ihres finanziellen Zustands zu gewährleisten. **
-
Wie werden in der Erfolgsrechnung Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln?
In der Erfolgsrechnung werden die Einnahmen und Ausgaben eines Unternehmens gegenübergestellt, um den Gewinn oder Verlust zu ermitteln. Dabei werden die Umsatzerlöse den Aufwendungen gegenübergestellt, um die Differenz zu berechnen. Ein positives Ergebnis zeigt einen Gewinn, ein negatives Ergebnis einen Verlust an. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
Ähnliche Suchbegriffe für Termin konkretiere
-
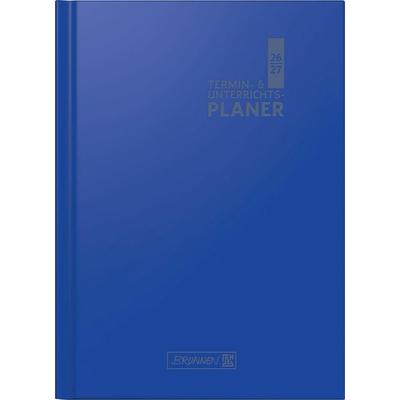
Termin- & Unterrichtsplaner 2026/2027 | A4, Kunststoff, blauFlexible Tagesplanung Und Notizbuch In Einem · Blattgröße: 23×29,7 Cm · 2 Seiten = 1 Woche · 224 Seiten, Druckfarbe Kalendarium: Schwarz · 90 G/m², Fadenheftung · Kalendarium: August 2026 Bis Juli 2027 · Kunststoff-einband Baladek, Hardcover, Farbe:...26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
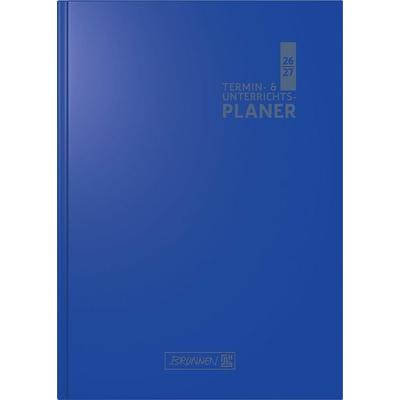
Termin- & Unterrichtsplaner 2026/2027 | A5, Kunststoff, blauFlexible Tagesplanung Und Notizbuch In Einem · Blattgröße: 17×24 Cm · 2 Seiten = 1 Woche · 224 Seiten, Druckfarbe Kalendarium: Schwarz · 80 G/m², Fadenheftung · Kalendarium: August 2026 Bis Juli 2027 · Kunststoff-einband Baladek, Hardcover, Farbe:...20,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
In einem Termin oder bei einem Termin?
Beide Formulierungen sind korrekt und können verwendet werden. "In einem Termin" betont eher die Tatsache, dass man sich innerhalb eines bestimmten Zeitrahmens trifft, während "bei einem Termin" eher auf den Ort oder die Person hinweist, bei der der Termin stattfindet. **
-
Warum mindern Abschreibungen den Gewinn?
Abschreibungen mindern den Gewinn, da sie die Kosten für die Nutzung von Vermögenswerten über deren Lebensdauer verteilen. Durch Abschreibungen wird der Wertverlust von Anlagevermögen berücksichtigt, da Vermögenswerte im Laufe der Zeit an Wert verlieren. Diese Wertminderung wird als Aufwand verbucht, was den Gewinn des Unternehmens verringert. Indem Abschreibungen den Gewinn mindern, wird die finanzielle Leistungsfähigkeit des Unternehmens realistischer dargestellt, da sie die tatsächlichen Kosten für die Nutzung von Vermögenswerten berücksichtigen. **
-
Warum schmälern Abschreibungen den Gewinn?
Abschreibungen schmälern den Gewinn, da sie die Wertminderung von Vermögensgegenständen über die Zeit berücksichtigen. Durch Abschreibungen wird der tatsächliche Wertverlust von Anlagevermögen oder immateriellen Vermögenswerten erfasst. Dies führt dazu, dass der Gewinn des Unternehmens um den Betrag der Abschreibungen reduziert wird. Auf diese Weise wird die Buchhaltung realistischer und zeigt den tatsächlichen Wert der Vermögensgegenstände im Unternehmen. Abschreibungen sind daher ein wichtiger Bestandteil der Gewinnermittlung und tragen zur Genauigkeit der Finanzberichterstattung bei. **
-
Was sind Abschreibungen in der Bilanz?
Was sind Abschreibungen in der Bilanz? Abschreibungen sind Wertminderungen von Vermögensgegenständen, die in der Bilanz eines Unternehmens erfasst werden. Sie dienen dazu, den tatsächlichen Wertverlust von Anlagevermögen wie Maschinen, Gebäuden oder Fahrzeugen über die Nutzungsdauer hinweg zu berücksichtigen. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes entsprechend reduziert, um seine tatsächliche Wertentwicklung widerzuspiegeln. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens korrekt darzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.